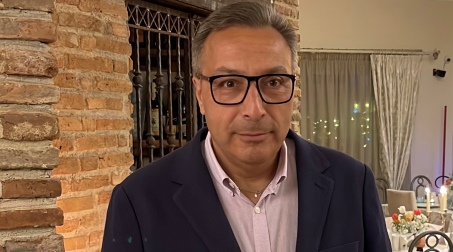
Intervista al Dr. Germano Ventura, Manager Internazionale nei settori della logistica e dell’energie rinnovabili
Nov 01, 2026 - redazione
«L’Europa rischia di perdere la sua autonomia industriale. Il Mediterraneo può diventare la nostra grande opportunità»
Intervista al Dr. Germano Ventura, Manager Internazionale nei settori della logistica e dell’energie rinnovabili.
Dalla competizione tra Cina, Russia e Stati Uniti alla crisi energetica europea, passando per la trasformazione delle rotte commerciali e il ruolo strategico dell’Africa. Un confronto sulle prospettive dell’economia internazionale e sulle opportunità che l’Italia può cogliere nel nuovo scenario geopolitico.
La competizione economica internazionale sta attraversando una fase di profonda trasformazione. Energia, materie prime, infrastrutture logistiche, tecnologia e controllo delle catene di approvvigionamento sono diventati strumenti fondamentali della politica economica e della proiezione geopolitica delle grandi potenze.
In questo scenario, l’Europa si trova davanti a una sfida complessa: conservare la propria capacità industriale, ridurre le dipendenze strategiche e recuperare un ruolo autonomo negli equilibri commerciali internazionali.
Ne parliamo con il Dr. Germano Ventura, Manager Internazionale con esperienza nei settori della logistica e dell’energi
e rinnovabili
, che analizza le dinamiche in corso e individua nel Mediterraneo e nei rapporti con il continente africano alcune delle principali opportunità per il futuro economico italiano ed europeo.
Dottor Ventura, circola una narrazione secondo cui Cina, Russia e Stati Uniti starebbero approfittando dell’indebolimento europeo. Quanto c’è di vero?
«Credo che la questione debba essere affrontata senza semplificazioni. Le grandi potenze perseguono legittimamente i propri interessi economici e geopolitici, ma lo fanno attraverso strategie molto differenti.
La Cina punta a consolidare la propria leadership manifatturiera e tecnologica, la Russia utilizza anche la leva energetica, militare e informativa per rafforzare la propria influenza, mentre gli Stati Uniti difendono la loro leadership finanziaria, industriale ed energetica.
Non parlerei di un piano unitario per indebolire l’Europa. Parlerei piuttosto di una competizione internazionale nella quale ogni attore cerca di massimizzare i propri vantaggi.
Il vero problema è che l’Europa sembra spesso arrivare a queste sfide senza una strategia sufficientemente coordinata. E quando un grande sistema economico non riesce a difendere i propri interessi, inevitabilmente lascia spazio agli altri».
Partiamo dalla Cina. La sua presenza economica in Europa è diventata un elemento di preoccupazione?
«La Cina ha realizzato una trasformazione straordinaria. In pochi decenni è diventata una delle principali piattaforme manifatturiere mondiali, sviluppando capacità produttive e tecnologiche in settori decisivi: batterie, automotive, elettronica, energie rinnovabili e infrastrutture.
La sua presenza in Europa non riguarda soltanto il commercio. Si estende agli investimenti industriali, alle acquisizioni e alla partecipazione in infrastrutture logistiche strategiche.
Pensiamo al porto del Pireo, in Grecia, e alla presenza cinese in alcuni terminal europei.
È una strategia economica che merita attenzione, soprattutto quando interessa infrastrutture essenziali per il commercio e la sicurezza delle catene di approvvigionamento.
Non condivido, tuttavia, l’idea che ogni investimento cinese rappresenti necessariamente una minaccia. Gli investimenti esteri possono generare occupazione, tecnologia e sviluppo.
La questione fondamentale è garantire reciprocità, trasparenza e tutela degli interessi strategici europei. Non dobbiamo rinunciare agli investimenti, ma dobbiamo essere capaci di governarli».
Il rapporto con la Russia è invece condizionato soprattutto dalla guerra in Ucraina e dalla questione energetica?
«Certamente. La guerra ha modificato profondamente gli equilibri energetici europei. Per molti anni l’industria continentale ha beneficiato della disponibilità di gas russo a condizioni competitive. La successiva necessità di diversificare gli approvvigionamenti ha comportato costi significativi.
Oggi l’Europa è maggiormente esposta ai mercati internazionali del GNL e alle relative dinamiche di prezzo.
Esiste inoltre una dimensione informativa e politica. Le attività di disinformazione e interferenza straniera sono documentate e rappresentano un rischio per la coesione delle istituzioni europee.
Bisogna però evitare di attribuire automaticamente alla Russia ogni forma di protesta o malcontento sociale. Le difficoltà economiche delle famiglie e delle imprese sono reali e devono essere affrontate attraverso politiche economiche adeguate.
La stabilità democratica si difende anche garantendo crescita, lavoro e prospettive concrete ai cittadini».
Gli Stati Uniti sono nostri alleati, ma anche concorrenti economici. Come interpreta questa apparente contraddizione?
«È una delle questioni più interessanti dell’attuale scenario internazionale.
Gli Stati Uniti rappresentano un alleato fondamentale per la sicurezza occidentale, ma sono anche una potenza economica che tutela con determinazione i propri interessi.
L’Inflation Reduction Act, approvato nel 2022, ha rappresentato un esempio significativo di politica industriale americana. Attraverso incentivi e agevolazioni fiscali, Washington ha cercato di attirare investimenti nei settori dell’energia, delle batterie, dell’automotive e delle tecnologie pulite.
Le imprese europee, soprattutto quelle maggiormente esposte al costo dell’energia, si sono trovate a confrontarsi con condizioni produttive differenti.
Questo non significa che la politica americana sia illegittima. Significa che gli Stati Uniti hanno una visione industriale e strategica che l’Europa deve essere capace di confrontare con una propria politica altrettanto efficace.
Non possiamo continuare a considerare la politica industriale come una questione secondaria».
Il costo dell’energia è oggi uno dei principali fattori di debolezza dell’industria europea?
«Assolutamente. E ritengo che sia uno dei temi che dovrebbero occupare il centro del dibattito economico europeo.
L’industria europea sostiene costi energetici mediamente superiori a quelli di concorrenti come gli Stati Uniti. Per settori quali chimica, siderurgia, ceramica, meccanica e automotive, questo differenziale può incidere profondamente sulla competitività.
Occorre precisare che non è corretto generalizzare affermando che il gas americano costi nove volte meno di quello europeo. I prezzi devono essere confrontati tenendo conto delle condizioni contrattuali, dei costi di trasporto, della liquefazione e della rigassificazione.
Ma il differenziale energetico esiste ed è un problema strutturale.
Se un’impresa deve scegliere dove realizzare un nuovo stabilimento, considera il costo dell’energia, la fiscalità, la disponibilità di infrastrutture, il mercato del lavoro e la stabilità normativa.
L’Europa deve recuperare competitività su tutti questi fronti».
Si parla sempre più frequentemente di deindustrializzazione europea. È un rischio concreto?
«È un rischio che non possiamo sottovalutare.
La questione non riguarda soltanto il trasferimento di alcuni stabilimenti produttivi. Riguarda la progressiva perdita di competenze, tecnologie, occupazione qualificata e capacità di controllo delle filiere industriali.
Un continente che importa prodotti finiti, componenti tecnologici, batterie e materie prime strategiche, mentre riduce progressivamente la propria capacità produttiva, rischia di diventare dipendente da economie esterne.
La transizione energetica deve essere accompagnata da una politica industriale pragmatica. Non possiamo perseguire obiettivi ambientali senza considerare la sostenibilità economica e produttiva delle imprese.
La decarbonizzazione deve rappresentare un’opportunità di innovazione e sviluppo, non un fattore di impoverimento industriale».
Lei opera nel settore della logistica internazionale. Quanto è cambiato il commercio mondiale?
«È cambiato moltissimo. La logistica non è più soltanto un servizio di trasporto o movimentazione delle merci. È diventata una componente essenziale della competitività economica e della sicurezza commerciale.
Negli ultimi anni abbiamo assistito a una ridefinizione delle rotte marittime, a una maggiore attenzione alla diversificazione degli approvvigionamenti e a una crescente importanza delle piattaforme logistiche regionali.
Le tensioni nel Mar Rosso, le criticità legate al Canale di Suez, la guerra in Ucraina e le tensioni commerciali internazionali hanno dimostrato quanto le catene di approvvigionamento possano essere vulnerabili.
Le imprese devono oggi sviluppare strategie di sourcing più diversificate, costruire relazioni con nuovi mercati e utilizzare formule commerciali e logistiche più flessibili.
La logistica è diventata una leva strategica per la politica industriale e commerciale di un Paese».
In questo scenario, quale ruolo può assumere il Mediterraneo?
«Ritengo che il Mediterraneo rappresenti una delle principali opportunità ancora non pienamente valorizzate dall’Europa.
È il punto di incontro tra le rotte asiatiche, il sistema produttivo europeo, le economie nordafricane e i mercati emergenti dell’Africa subsahariana.
L’Italia, per posizione geografica, infrastrutture portuali, capacità imprenditoriale e tradizione commerciale, potrebbe assumere una funzione di primo piano.
Ma dobbiamo passare dalla semplice gestione dei traffici alla costruzione di piattaforme economiche integrate.
Non basta movimentare container. Occorre sviluppare servizi logistici, distribuzione, magazzinaggio, lavorazioni industriali, attività doganali e trasformazione delle merci.
Il valore aggiunto deve rimanere sui territori».
Lei ha più volte richiamato l’importanza strategica di Gioia Tauro. Quali sono le prospettive?
«Gioia Tauro rappresenta una risorsa straordinaria per la Calabria e per l’intero sistema economico nazionale.
La sua posizione sulle principali rotte marittime internazionali e la sua capacità di movimentazione dei container costituiscono una base importante.
Ma ritengo che il futuro del porto debba essere interpretato in una prospettiva più ampia.
Dobbiamo lavorare per trasformarlo progressivamente in una piattaforma logistica e commerciale del Mediterraneo, capace di integrare transhipment, logistica retroportuale, servizi doganali, distribuzione e attività industriali.
La ZES Unica offre uno strumento importante, ma deve essere accompagnata da infrastrutture, investimenti privati, collegamenti ferroviari e stradali efficienti e una governance orientata allo sviluppo.
Gioia Tauro potrebbe diventare un punto di riferimento per i traffici tra Asia, Europa e Africa, ma soprattutto un luogo in cui le merci non si limitino a transitare: devono poter generare lavoro, servizi e valore economico.
Questa è la vera sfida».
E l’Africa? Può rappresentare una risposta alla crisi di competitività europea?
«L’Africa sarà uno dei principali protagonisti delle trasformazioni economiche dei prossimi decenni.
Dispone di risorse naturali, materie prime strategiche, potenzialità agricole, mercati in espansione e una popolazione giovane.
Ma soprattutto rappresenta un’area nella quale si sta intensificando la competizione tra Cina, Stati Uniti, Europa, Paesi del Golfo e altri attori internazionali.
L’Europa deve superare una visione limitata alla cooperazione e agli aiuti allo sviluppo e costruire partnership economiche e industriali di lungo periodo.
Marocco, Egitto, Tunisia e Algeria possono rappresentare interlocutori importanti per sviluppare relazioni commerciali, manifatturiere, energetiche e logistiche.
Occorre però un approccio concreto: investimenti, contratti sostenibili, trasferimento di competenze, infrastrutture e reciprocità commerciale.
L’Africa non deve essere considerata soltanto un mercato di destinazione, ma un partner nella costruzione di nuove filiere produttive».
Quali settori potrebbero offrire le maggiori opportunità alle imprese italiane?
«Individuerei almeno cinque direttrici.
La prima è l’agroalimentare, con particolare riferimento alla trasformazione, conservazione e distribuzione dei prodotti.
La seconda riguarda le materie prime e il commodity trading, con lo sviluppo di relazioni commerciali per metalli, minerali, prodotti agricoli e materiali industriali.
La terza è rappresentata dall’energia, attraverso infrastrutture, approvvigionamenti, fonti rinnovabili e servizi connessi.
La quarta riguarda la logistica integrata, con piattaforme distributive e collegamenti tra porti mediterranei e mercati europei.
La quinta è costituita dalle attività industriali di trasformazione e assemblaggio, che possono beneficiare della vicinanza geografica tra Nord Africa ed Europa.
Le imprese italiane hanno competenze importanti. Devono però essere accompagnate da strumenti finanziari, assicurativi e diplomatici adeguati, capaci di ridurre i rischi delle operazioni internazionali».
Quali strumenti finanziari e assicurativi ritiene indispensabili per sostenere questa internazionalizzazione?
«L’accesso al credito e la gestione del rischio commerciale sono fondamentali.
Le imprese che operano sui mercati internazionali devono affrontare rischi di insolvenza, oscillazioni valutarie, instabilità normativa e difficoltà nell’incasso dei crediti.
Strumenti come le garanzie SACE, le coperture assicurative sui crediti all’esportazione, il credito documentario e le garanzie bancarie possono favorire la conclusione di contratti commerciali anche in mercati complessi.
Bisogna inoltre sviluppare una maggiore cultura finanziaria internazionale nelle PMI.
Non basta avere un buon prodotto o trovare un cliente all’estero: occorre essere in grado di finanziare la transazione, assicurare il pagamento e organizzare correttamente il trasporto e la consegna.
La competitività commerciale passa anche dalla capacità di strutturare finanziariamente le operazioni».
Qual è, secondo lei, la priorità per l’Italia e per l’Europa nei prossimi anni?
«La priorità è recuperare una visione strategica.
L’Europa deve investire nella propria autonomia energetica, nella capacità industriale, nella ricerca e nell’innovazione. Deve inoltre rafforzare la propria presenza nei mercati internazionali e diversificare le fonti di approvvigionamento.
L’Italia, dal canto suo, deve valorizzare maggiormente la propria collocazione mediterranea.
Abbiamo porti, imprese, competenze logistiche, capacità manifatturiera e relazioni commerciali che possono diventare una piattaforma di sviluppo.
La Calabria, in particolare, non dovrebbe essere considerata soltanto una regione periferica rispetto ai grandi centri economici nazionali. Può diventare un territorio strategico per i collegamenti tra Europa, Mediterraneo e Africa.
Ma servono programmazione, investimenti e capacità di attrarre operatori internazionali».
In conclusione, l’Europa è destinata a diventare la periferia economica del mondo?
«Non credo che questo destino sia inevitabile. Ma non possiamo neppure ignorare i segnali di difficoltà.
L’Europa dispone ancora di un patrimonio industriale, finanziario, tecnologico e umano straordinario. Deve però ritrovare la capacità di agire come un soggetto economico e politico unitario.
Non dobbiamo scegliere tra Washington, Pechino e Mosca. Dobbiamo essere capaci di collaborare con tutti quando esistono interessi comuni, difendendo al tempo stesso la nostra autonomia.
La competizione internazionale non si affronta con le dichiarazioni, ma con investimenti, infrastrutture, energia competitiva, innovazione e una politica commerciale lungimirante.
Il futuro non sarà determinato soltanto da chi possiede più risorse, ma da chi saprà organizzare meglio le proprie capacità.
L’Europa deve tornare a produrre, a commerciare e a decidere. E l’Italia, con il Mediterraneo e l’Africa davanti a sé, ha tutte le condizioni per contribuire a questa nuova stagione.
»